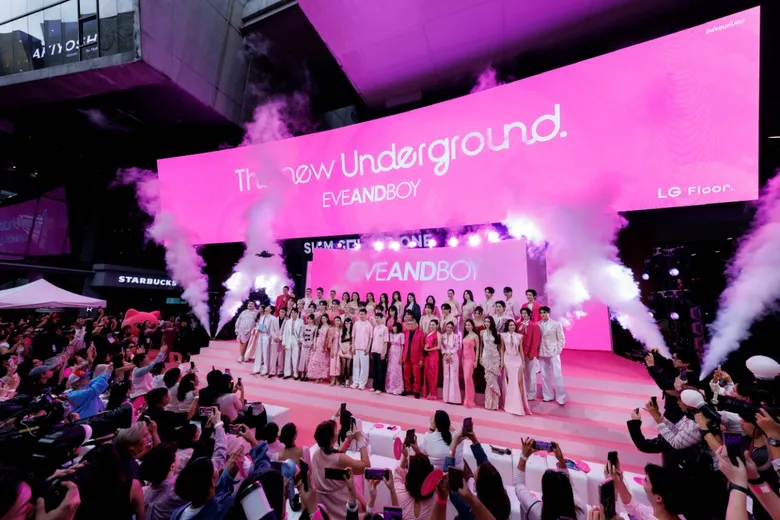
'บมจ. อีฟ แอนด์ บอย' หรือ EVEANDBOY ผู้นำธุรกิจค้าปลีกสินค้าความงามและสุขภาพในประเทศไทย วางยุทธศาสตร์การขับเคลื่อนธุรกิจสู่การเป็น "ผู้นำธุรกิจค้าปลีกสินค้าความงามและสุขภาพ อันดับ 1 ในประเทศไทย" (No.1 Beauty Retailer in Thailand) เดินหน้าขยายสาขาเป็น 320 สาขาภายในปี 2574 ครอบคลุมพื้นที่ศักยภาพทั่วประเทศ ชูจุดแข็งรูปแบบร้านค้าที่มีความยืดหยุ่นตอบโจทย์ทุกพื้นที่ พร้อมมอบประสบการณ์ที่ดีให้ลูกค้าได้เลือกซื้อสินค้าและทดลอง ณ จุดขาย ควบคู่ไปกับการสร้างการเติบโตในสาขาเดิม และพัฒนารูปแบบร้านค้าที่แตกต่าง ล่าสุดพลิกโฉม EVEANDBOY Siam Square One ใจกลางสยาม พร้อมรับโอกาสการเติบโตตลาดค้าปลีกเฉพาะทางผลิตภัณฑ์ด้านสุขภาพและความงามในประเทศไทย ที่ยังอยู่ในระยะเริ่มต้นเมื่อเทียบกับญี่ปุ่นและเกาหลีใต้
นายหิรัญ ตันมิตร ประธานเจ้าหน้าที่บริหาร บริษัท อีฟ แอนด์ บอย จำกัด (มหาชน) ("บริษัทฯ" หรือ "EB") เปิดเผยว่า บริษัทฯ เป็นผู้ประกอบธุรกิจค้าปลีกสินค้าด้านความงามและสุขภาพภายใต้แบรนด์ "EVEANDBOY" โดยวางยุทธศาสตร์สู่การเป็น "ผู้นำธุรกิจค้าปลีกสินค้าความงามและสุขภาพ อันดับ 1 ในประเทศไทย" (No.1 Beauty Retailer in Thailand) โดยมุ่งขยายช่องทางจัดจำหน่ายสินค้าผ่าน 2 ช่องทางหลัก ได้แก่ (1) ช่องทางออฟไลน์ผ่านหน้าร้านสาขา เนื่องจากมีบทบาทสำคัญในการมอบประสบการณ์จริงให้กับผู้บริโภคได้เลือกซื้อ และทดลองสินค้ากลุ่มความงามและการดูแลส่วนบุคคล (Beauty and Personal Care) ณ จุดขาย ช่วยเพิ่มการเข้าถึง เสริมสร้างการรับรู้แบรนด์และสนับสนุนการเติบโตระยะยาว ควบคู่กับการมุ่งขยาย และ (2) ช่องทางออนไลน์ผ่าน (i) เว็บไซต์และแอปพลิเคชันของบริษัทฯ ตลอดจน (ii) แพลตฟอร์มอีคอมเมิร์ซ (Marketplace) (iii) แพลตฟอร์มโซเชียลคอมเมิร์ซ (Social Commerce) และ (iv) แพลตฟอร์มควิกคอมเมิร์ซ (Quick-Commerce) เพื่อรับกับพฤติกรรมการเลือกซื้อสินค้าในช่องทางออนไลน์ที่เพิ่มขึ้น เห็นได้จากอัตราการเติบโตเฉลี่ยต่อปีของรายได้จากการขายผ่านช่องทางออนไลน์ก่อนหักต้นทุนสินค้าที่จะต้องจ่ายให้กับผู้ฝากขาย (Gross Sales) สำหรับปี 2566-2568 เท่ากับ 33.8%
สำหรับแผนขยายสาขาภายในปี 2574 จะเพิ่มขึ้นเป็น 320 สาขา จาก 71 สาขา ณ วันที่ 30 มิถุนายน 2569 โดยมุ่งขยายสาขาในกรุงเทพฯ และปริมณฑล รวมถึงจังหวัดหัวเมืองที่มีศักยภาพทั่วประเทศ โดยรูปแบบสาขาของบริษัทฯ มีความยืดหยุ่น แบ่งเป็น 4 รูปแบบหลัก ได้แก่ (1) สาขาภายในศูนย์การค้าชุมชน (Community Mall) ตั้งอยู่ในพื้นที่ใกล้กับชุมชนหรือย่านที่อยู่อาศัย เดินทางสะดวก (2) สาขาภายในห้างสรรพสินค้าท้องถิ่น (Local Shopping Mall) ซึ่งเป็นศูนย์กลางการจับจ่ายของผู้บริโภคในพื้นที่ ช่วยขยายฐานลูกค้าไปยังตลาดภูมิภาคและต่างจังหวัดได้อย่างมีประสิทธิภาพ (3) สาขาภายในห้างสรรพสินค้าเครือข่าย (Chain Shopping Mall) ตั้งอยู่ในศูนย์การค้าขนาดใหญ่ที่มีผู้ใช้บริการจำนวนมาก ช่วยเสริมภาพลักษณ์ของแบรนด์และเพิ่มโอกาสเข้าถึงลูกค้าและนักท่องเที่ยวในวงกว้าง และ (4) สาขานอกศูนย์การค้า (Standalone) ตั้งอยู่ในอาคารหรือพื้นที่เชิงพาณิชย์ในย่านการค้าที่มีผู้คนสัญจรจำนวนมาก ช่วยลดการพึ่งพิงการขยายสาขาของศูนย์การค้า ไม่ถูกจำกัดด้วยเวลาเปิดทำการของศูนย์การค้า และมีความยืดหยุ่นในการออกแบบพื้นที่ร้านค้า ทั้งนี้ บริษัทฯ กำหนดรูปแบบและขนาดสาขาให้เหมาะสมกับศักยภาพของแต่ละทำเล โดยพิจารณาปัจจัยสำคัญ ได้แก่ ทำเลที่ตั้ง ปริมาณผู้ใช้บริการ รูปแบบและข้อจำกัดของพื้นที่ ตลอดจนประสิทธิภาพในการบริหารค่าเช่าและค่าใช้จ่ายที่เกี่ยวข้อง รวมถึงเป้าหมายรายได้และผลตอบแทนของแต่ละสาขา เพื่อให้การดำเนินงานมีประสิทธิภาพและสนับสนุนการเติบโตอย่างยั่งยืน
ขณะเดียวกันบริษัทฯ มุ่งเพิ่มอัตราการเติบโตของรายได้จากการขายในสาขาเดิม (Same Store Sales Growth : SSSG) ล่าสุดพลิกโฉม EVEANDBOY Siam Square One สาขาใจกลางสยาม ครั้งใหญ่รอบ 9 ปี ภายใต้คอนเซปต์ "PLAY AROUND THE NEW UNDERGROUND" ยกระดับแฟล็กชิฟสโตร์เป็น Best Beauty Destination บนพื้นที่กว่า 1,047 ตารางเมตร โดยรวมผลิตภัณฑ์และแบรนด์ความงามหลายประเทศกว่า 1,500 แบรนด์ และสินค้ากว่า 100,000 ไอเทม ตอกย้ำบทบาท T-BEAUTY ที่โดดเด่นยิ่งขึ้นในฐานะเป็นส่วนสำคัญของ Beauty Landscape ยุคใหม่ และพร้อมก้าวเป็น No.1 Thailand's Best Beauty Flagship Store ที่โดดเด่นที่สุดของ EVEANDBOY ในประเทศไทย
ประธานเจ้าหน้าที่บริหาร บมจ.อีฟ แอนด์ บอย กล่าวด้วยว่า อุตสาหกรรมผู้ค้าปลีกเฉพาะทางผลิตภัณฑ์ด้านความงามในประเทศไทยมีโอกาสเติบโตอย่างต่อเนื่อง จากข้อมูลการใช้จ่ายของผู้บริโภครวมของประเทศไทย เพิ่มขึ้นจาก 8.8 ล้านล้านบาท ในปี 2558 เป็น 12.1 ล้านล้านบาท ในปี 2568 คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 3.2% โดยการใช้จ่ายของผู้บริโภคในเขตเมืองเติบโตในอัตราที่สูงกว่า หรือมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) 5.1% ในช่วงปี 2558-2568 ซึ่งภายในโครงสร้างการใช้จ่ายดังกล่าว ค่าใช้จ่ายด้านของใช้ส่วนบุคคลเพิ่มขึ้นจาก 188.5 พันล้านบาท ในปี 2558 เป็น 247.2 พันล้านบาท ในปี 2568 สะท้อนถึงความยืดหยุ่นของอุปสงค์ในหมวดสินค้า และการเปลี่ยนผ่านอย่างค่อยเป็นค่อยไปจากการใช้จ่ายสำหรับสินค้าฟุ่มเฟือย (Discretionary Spending) ไปสู่การเป็นส่วนหนึ่งของพฤติกรรมการดูแลตนเองในชีวิตประจำวันของผู้บริโภค
อ้างอิงตามรายงานที่จัดทำโดย Euromonitor International เมื่อพิจารณาร่วมกัน ประเทศญี่ปุ่นและประเทศเกาหลีใต้สะท้อนให้เห็นว่าประเทศไทยยังอยู่ในระยะเริ่มต้นของการพัฒนาช่องทางร้านค้าเฉพาะทางผลิตภัณฑ์ด้านสุขภาพและความงามเมื่อเทียบกับตลาดที่มีความเติบโตเต็มที่มากกว่า เมื่อพิจารณาจากระดับการใช้จ่ายต่อหัวที่ต่ำกว่า การบูรณาการระหว่างผลิตภัณฑ์สุขภาพและความงามที่ยังไม่สมบูรณ์เท่า รวมถึงโครงสร้างตลาดของผู้ประกอบการค้าปลีกเฉพาะทางผลิตภัณฑ์ด้านความงามที่ยังมีการกระจายตัวสูง โดยปี 2568 ตลาดผลิตภัณฑ์ความงามและของใช้ส่วนบุคคลของประเทศญี่ปุ่นมีมูลค่าประมาณ 28.9 พันล้านดอลลาร์สหรัฐ คิดเป็นขนาดตลาดที่ใหญ่กว่าประเทศไทยราว 3.5 เท่า ประเทศญี่ปุ่นเป็นตัวอย่างของระบบนิเวศของธุรกิจค้าปลีกเฉพาะทางที่มีความเติบโตเต็มที่มากกว่า โดยในปี 2568 ช่องทางจัดจำหน่ายเฉพาะทางผลิตภัณฑ์ด้านสุขภาพและความงามคิดเป็น 43.7% ของยอดขายผลิตภัณฑ์ความงามและของใช้ส่วนบุคคลทั้งหมด เทียบกับ 28.6% ในประเทศไทย ขณะที่ตลาดผลิตภัณฑ์ความงามและของใช้ส่วนบุคคลของประเทศเกาหลีใต้มีมูลค่า 13.1 พันล้านดอลลาร์สหรัฐ ในปี 2568 การใช้จ่ายด้านผลิตภัณฑ์ความงามและของใช้ส่วนบุคคลต่อหัวของผู้บริโภคอยู่ที่ประมาณ 250-260 ดอลลาร์สหรัฐต่อคนต่อปี สูงกว่าประเทศญี่ปุ่น (230-240 ดอลลาร์สหรัฐต่อคนต่อปี) และประเทศไทย (110-120 ดอลลาร์สหรัฐต่อคนต่อปี) โดยช่องทางร้านค้าเฉพาะทางผลิตภัณฑ์เพื่อสุขภาพและความงาม (Health and Beauty Specialists) คิดเป็นสัดส่วน 24.8% ของยอดจำหน่ายทั้งหมด ซึ่งอยู่ในระดับใกล้เคียงกับประเทศไทย แต่ดำเนินงานภายใต้โครงสร้างตลาดที่มีการรวมตัวของผู้ประกอบการมากกว่า